2026年第三季度,G.652.D光纤市场在经历上半年的急剧拉升后,进入高位盘整与结构分化并存的新阶段。价格虽仍处于历史高位,但暴涨势头已明显趋缓,市场博弈的焦点正从“价格能否继续上行”转向“供需格局何时生变”。
2026年7-9月国内G.652.D光纤含税价格如下:
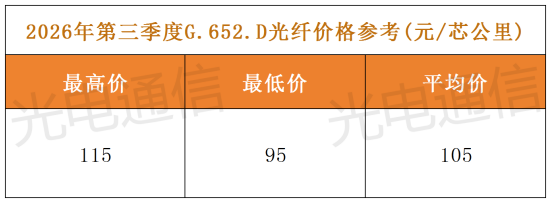
从价格表现来看,三季度G.652.D散纤含税价格基本维持在110元/芯公里上下。相较于二季度末,价格中枢保持相对稳定,但市场内在的紧张关系并未缓解。三季度最值得关注的变量来自运营商集团级集采的最终落地:中国移动7月启动的普通光缆集采因首轮限价严重脱离市场实际,于8月流标,随后重启招标,最高限价上调8.5%至70.998亿元。9月开标结果显示,18家入围企业中17家均报出顶格限价,较上轮实际提价约90%。这一结果具有标志性意义——运营商在经历近一年的流标、应急采购与反复调价后,最终以接近市场公允价格的水平完成集采,折射出行业定价机制正从“运营商单边限价”向“成本定价”回归。
海外市场的涨价潮为国内价格中枢提供了额外支撑。康宁对北美市场光纤全线调价,整体涨幅约10%至20%;长飞G.657.A1光纤在北美价格上调约15%,部分产品通过缩减长协折扣、加急交付附加费等形式实现实际提价。北美云厂商AI数据中心与宽带基建的增量需求,叠加光棒扩产周期长达18至24个月的供给刚性,使海外紧缺格局短期难以缓解,四季度价格仍存上行可能。
值得警惕的是,三季度产能扩张的暗流加速涌动,市场对远期过剩的担忧开始显性化。据不完全统计,包括亨通光电、烽火通信、通鼎互联、远东股份、大族激光在内的多家企业均已加码光棒项目,市场普遍预期相关产能将在2028年前后集中释放。光纤预制棒扩产周期长达18至24个月,意味着当前启动的产能决策对应的投放时点,与届时市场需求的匹配度存在显著的时间错位风险。回顾2017至2018年行业周期,正是高景气下的盲目扩产最终导致漫长出清,当下的扩产潮与彼时何其相似。
展望后续,运营商集采定价的锚定效应将在四季度逐步显现。中国移动集采为市场提供了短期价格参照,但该价格仍低于现货水平,意味着现货市场与集采市场之间的价差短期内仍将存在。对光纤光缆企业而言,三季度最大的启示或许在于:价格高位带来的盈利改善是真实的,但产能扩张的远期风险同样不容回避。与其在普缆产能上展开军备竞赛,不如将资源投向空芯光纤、多芯光纤、保偏光纤等高附加值方向——这些产品的技术门槛和认证壁垒远高于G.652.D,其价格韧性也更强。唯有在技术迭代与产能理性之间找到平衡,行业才能真正走出“涨价—扩产—过剩—出清”的周期轮回。