7月8日,中国移动启动2026年至2027年普通光缆集中采购项目。本期采购普通光缆产品约216.18万芯公里,折合6922.20万芯公里。需求满足期为9个月。
当时中国移动招标文件显示的集采最高限价为6,543,002,514.17元(不含税),折算下的单价与市场行情相差颇大,业内一直有流标的猜测。而中国移动在原定开标日8月5日并未如期开标,似也坐实了这一猜测。
时至8月10日晚,中国移动2026年至2027年普通光缆集中采购项目再度发标,需求规模不变,主要变化如下:
1.最高限价上浮。标书显示,本次集采最高限价金额:一次性优惠折扣前7,099,808,713.99元人民币(不含税)。价格评分方式为有条件反比法,一言以蔽之:先剔除极端高价低价后算出一个“标准均价X”,再以0.85X为满分基准线——报价低于此线者直接满分,高于此线者按“基准线÷自身报价”折算得分;若全员均高于此线,则按最低价得满分、其余按“最低价÷自身报价”折算。(主动撤销投标者只参与均价计算,不参与打分。)(这一价格比此前上浮约8.5%)
2.中标人数量发生变化。此前设定为6-18家,如今调整为1-18家,1家中标-5家中标的份额分配情况如下表所示:
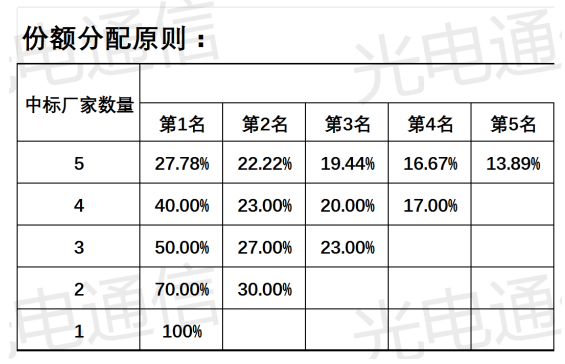
这次中国移动规则调整主要体现在两方面:一是最高限价上浮约8.5%至约71亿元,二是中标人数量下限从6家放宽至1家,实质上为“一家独揽全部份额”留下了制度空间。
但要实现“一家中标”这一极端情形,条件极为苛刻——以目前市场环境来看,投标人须同时具备完整的棒纤缆产业链、充足的预制棒自给能力以及约6922万芯公里的交付产能,且其报价需在价格评审中具有竞争力。即便如此,一家独中带来的风险也不容忽视:对中标厂商而言,9个月内月均交付近770万芯公里,将对其产能调配、原材料供应及现金流构成极限压力,一旦出现设备故障或物流中断,延期违约风险骤增;对中国移动而言,全部份额集中于单一供应商,意味着议价能力丧失和供应链脆弱性陡增,若该厂商产能出现波动或交付延迟,中国移动将缺乏可快速切换的替代供应商,整个网络建设进度可能面临被动局面,项目工期压力难以有效分散。
因此,本次集采最终更可能呈现“少数头部企业分食”的格局,而非真正由一家包揽。按目前市场形势,中标结果大概率在拥有完整产业链的企业中决出;对企业来说,面对当前供需紧张的市场环境,产能的分配也需审慎权衡。
就目前光纤的需求情况来看,头部企业不可能把大部分产能放在一个篮子里,而第二梯队的企业有没有足够的产能能满足这个条件,而且目前对于G.657光纤的丰厚利润,谁也不会轻易舍弃这块蛋糕。企业合理的调配产能,运营商适当的放宽招标价格,使供需达到均衡,互惠互利和谐共生,才能使行业得到健康的发展。